Dev şirketin kredi notunda dikkat çeken gerileme!
Kayseri Şeker Fabrikası A.Ş.'nin finansal yapısını değerlendiren uluslararası ve ulusal kredi derecelendirme kuruluşu JCR Eurasia, şirketin uzun vadeli ulusal kurum kredi notunu düşürdü.
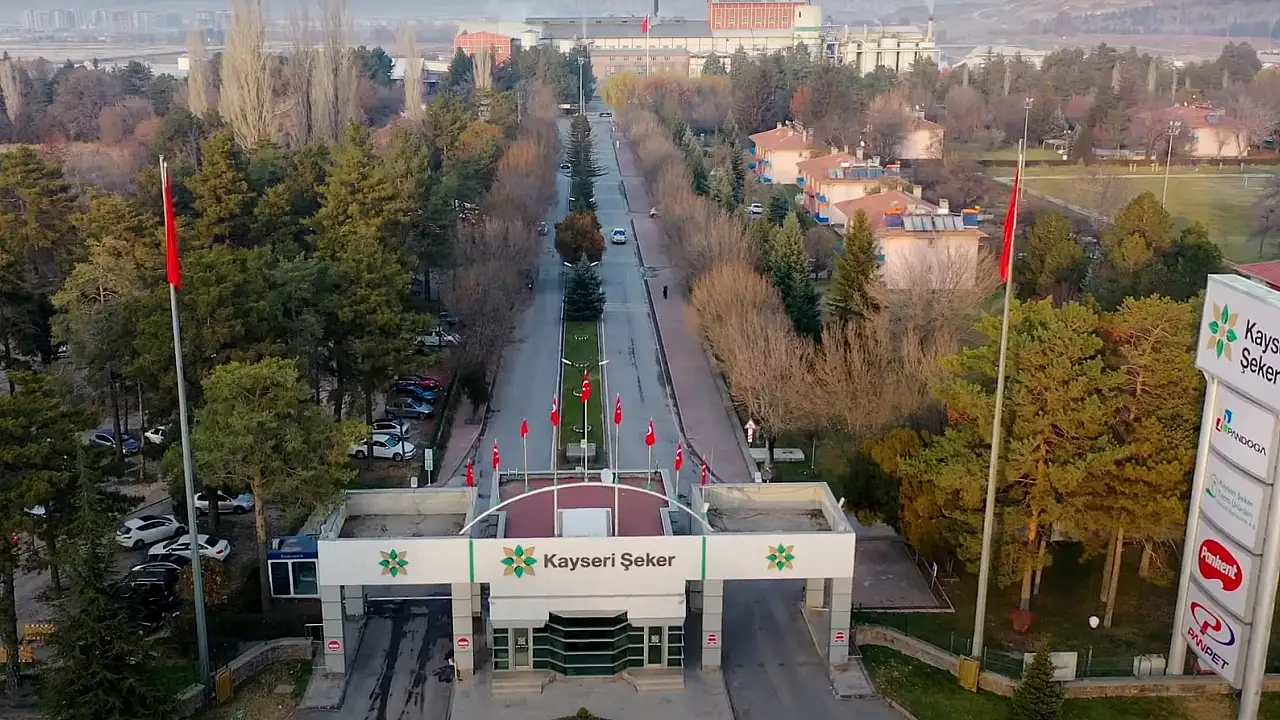


Kayseri Şeker Fabrikası A.Ş.’nin kredi derecelendirme kuruluşu JCR Eurasia tarafından gerçekleştirilen değerlendirme sonuçları kamuoyuyla paylaşıldı. Şirketin finansal performansındaki gelişmeler doğrultusunda kredi notunda aşağı yönlü bir revizyona gidildi.
Not 'BBB- (tr)' seviyesine indi
JCR Avrasya Derecelendirme A.Ş. tarafından yayımlanan rating bildirimine göre, Kayseri Şeker Fabrikası’nın Uzun Vadeli Ulusal Kurum Kredi Rating Notu daha önce bulunduğu 'BBB (tr)' seviyesinden 'BBB- (tr)' seviyesine düşürüldü. Yatırım yapılabilir kategorinin en alt sınırını temsil eden bu revizyonla birlikte şirketin not görünümü 'Durağan' olarak korundu. Şirketin kısa vadeli ulusal notu ise 'J3 (tr) / (Durağan)' olarak belirlendi.
Güçlü Yönler: Pazar konumu ve geniş ağ
Değerlendirme raporda şirketin güçlü ve destekleyici yönlerine de dikkat çekti. Buna göre;
- Cumhurbaşkanlığı kararnamesiyle belirlenen şeker kotası ile sağlam pazar konumunun satış hacminde öngörülebilirlik sağlaması,
- Yüksek özkaynak seviyesi ve yüksek tutardaki yatırım amaçlı gayrimenkul portföyünün nakit yaratma potansiyeli sunması,
- Binlerce çiftçiye ulaşan geniş bir ağa sahip köklü tarımsal kooperatif modeli ile düşük tahsilat riskleri,
- Sektörde 1955 yılına uzanan uzun süreli geçmiş ve kurumsal yönetim standartlarına uyum, şirketin öne çıkan artıları arasında yer aldı.
Düşüşün arka planındaki etkenler
Kredi notunun aşağı çekilmesinde 2026 yılı boyunca izlenen olumsuz operasyonel ve finansal gelişmeler etkili oldu. Raporda notun düşüş gerekçeleri şu başlıklarla sıralandı:
- 2026 yılında esas olarak şeker satışlarındaki fiyat indirimleri ve satış hacmindeki düşüşe bağlı olarak satış gelirlerinde belirgin bir gerileme yaşandı. Hem 2026 yılı hem de 2027 yılı özel dönemi 1. çeyrek finansal tablolarında brüt zarar gözlemlendi; yüksek finansman giderleri net kârı baskıladı.
- 2026 yılında artan finansal borçlulukla birlikte yetersiz FAVÖK yaratma kapasitesi, FAVÖK kaldıraç ve faiz karşılama ölçütlerini kısıtladı.
- Zayıf içsel sermaye yaratma kapasitesi ve artan likidite baskıları negatif nakit akışı göstergelerine yansıdı.
- Hava koşulları ile çiftçilerin ekim kararlarına bağlı şeker pancarı tedarik riskleri ve jeopolitik gerilimlerin enflasyonist baskıları artırması süreçte etkili olan diğer dış faktörler oldu.
Kayseri Şeker KAP'tan yaptığı açıklamada ise "JCR Avrasya Derecelendirme A.Ş 2026 yılı derecelendirme çalışmaları sonucunda şirketimizin Uzun Vadeli Ulusal Kurum Kredi Rating Notu ''iyi kredi kalitesine sahip, yatırım yapılabilir"' düzey olan BBB- (tr). Kısa Vadeli Ulusal Notu "J3 (tr)" ve notlara ilişkin görünümleri ise "Durağan" olarak revize edilmiştir." ifadelerine yer verdi.
Şirketin KAP açıklaması için TIKLAYINIZ