

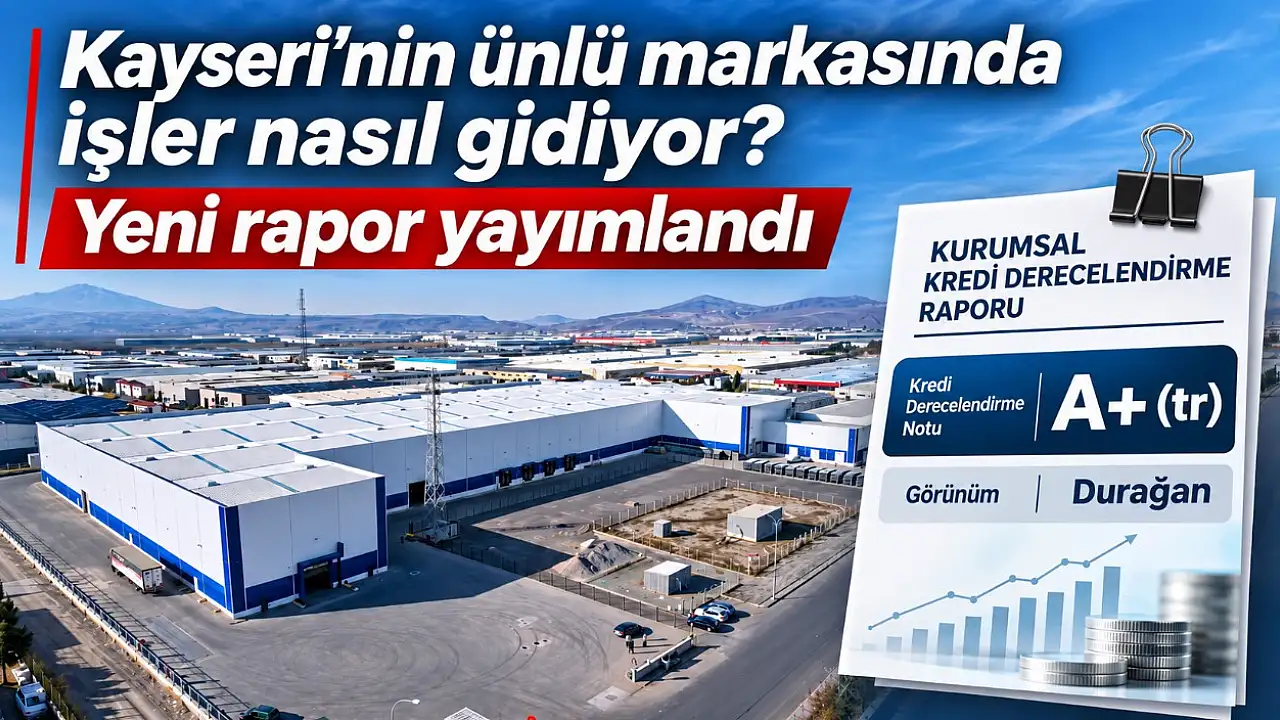
Kayseri'nin ünlü markasında işler nasıl gidiyor? Yeni rapor yayımlandı
Kayseri'de kurulan ve Türkiye'nin önde gelen yatak ve mobilya üreticileri arasında yer alan Yataş'ın kredi derecelendirme sonuçları açıklandı. Şirketin kredi notu korunurken, yayımlanan raporda satışlardaki toparlanmanın yanı sıra artan borç yüküne ilişkin değerlendirmeler de dikkat çekti.


Kayseri'de 1976 yılında temelleri atılan ve bugün Borsa İstanbul'da YATAS koduyla işlem gören Yataş Yatak ve Yorgan Sanayi Ticaret A.Ş. hakkında yeni bir finansal değerlendirme yapıldı. JCR Avrasya Derecelendirme A.Ş., 17 Kasım 2026 tarihli raporunda şirketin kredi notlarını ve finansal görünümünü kamuoyuyla paylaştı.
Yataş'ın kredi notu değişmedi
Derecelendirme kuruluşu JCR Eurasia, Yataş'ın uzun vadeli ulusal kurum kredi notunu A+ (tr) seviyesinde teyit etti. Şirketin kredi notu görünümü ise Durağan olarak korundu.
Raporda kısa vadeli ulusal kredi notu J1 (tr), uzun vadeli uluslararası yabancı para ve yerel para kredi notları ise BB olarak açıklandı. Söz konusu notların görünümlerinde de değişikliğe gidilmedi.


Satışlarda toparlanma yaşandı
JCR Eurasia tarafından yapılan değerlendirmede, Yataş'ın farklı markalara sahip olmasının ve geniş ürün portföyünün şirketin faaliyetlerini desteklediği belirtildi.
Şirketin 2025 yılında ve 2026'nın üçüncü çeyreğinde satış hacmi ile gelirlerinde toparlanma kaydedildiği ifade edildi.
Ayrıca 2025 yılında faiz, amortisman ve vergi öncesi kâr (FAVÖK) marjında yaşanan iyileşmenin, temel kârlılık göstergelerini desteklediği vurgulandı.
Artan borç yükü dikkat çekti
Raporda olumlu gelişmelerin yanı sıra şirketin finansal yapısına ilişkin bazı risklere de yer verildi.
Yatırım harcamaları ve işletme sermayesi ihtiyacının borç yükünü artırdığı belirtilirken, FAVÖK yaratımındaki sınırlı gerilemenin etkisiyle 2026 yılı boyunca net borç/FAVÖK oranındaki bozulmanın devam ettiği kaydedildi.
Faiz karşılama oranının görece düşük seviyelerde seyrettiği, yüksek operasyonel giderler ile değişken girdi maliyetlerinin de şirketin kârlılığı üzerinde baskı oluşturabildiği ifade edildi.
Yeni yatırımlarla büyüme beklentisi
Derecelendirme raporunda Yataş'ın yurt içi ve yurt dışındaki yaygın satış ağı ile e-ticaret faaliyetlerine de değinildi.
Sünger üretim tesisi ve güneş enerjisi santrali (GES) yatırımlarının tamamlanmasıyla şirketin gelirlerinde ve kârlılığında büyüme beklendiği belirtildi.
Yataş'ın köklü sektör geçmişi, operasyonel faaliyet performansı ve kurumsal yönetim uygulamaları da kredi notunu destekleyen unsurlar arasında gösterildi.
Kayseri'de temelleri atılmıştı
1976 yılında Kayseri'de Süntaş adıyla sünger üretimine başlayan şirket, 1979 yılında yatak üretimine geçti. İlerleyen yıllarda faaliyet alanını genişleten Yataş, 1996 yılında halka açıldı. Kayseri ve Ankara'daki üretim tesisleriyle faaliyetlerini sürdüren şirket, yatak, mobilya, sünger ve ev tekstili alanlarında üretim gerçekleştiriyor.
Son değerlendirmeyle birlikte Yataş'ın ulusal kredi notu A+ (tr) seviyesinde korunurken, finansal performansı açısından borçluluk ve karlılık göstergeleri öne çıktı.
Şirketin KAP açıklaması için TIKLAYINIZ


